


P U B L I C I D A D E


Reforma tributária muda a conta na escolha de fornecedores
Assessoria de Imprensa
30/09/2026 10h21
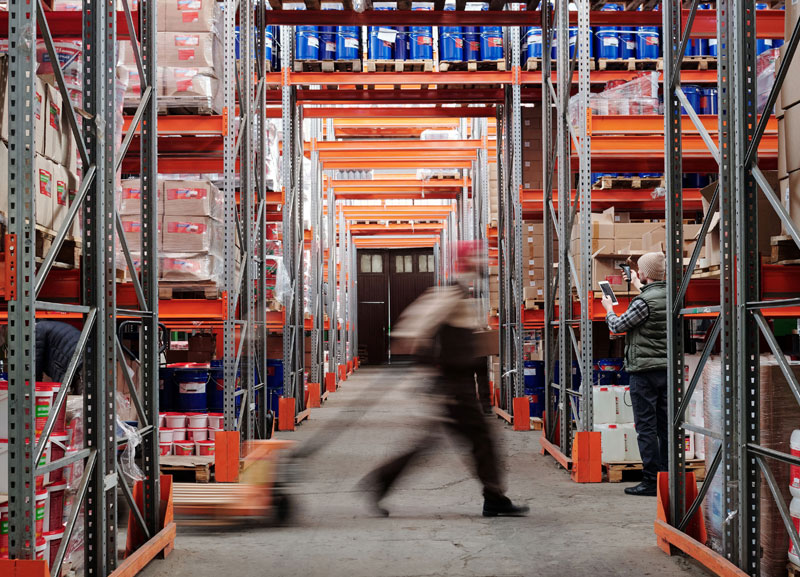
A reforma tributária deve mudar a forma como as empresas escolhem seus fornecedores. Com a chegada das próximas etapas de implementação do IBS e da CBS, fatores como regime tributário, aproveitamento de créditos e impacto financeiro da operação ganham espaço ao lado de preço, prazo e condições comerciais. A mudança pode alterar a comparação entre propostas e a avaliação do custo efetivo de cada contratação.
A transição para o novo sistema será gradual e seguirá até 2033. Em 2026, as empresas já estão adaptando processos, documentos e sistemas &agrav
...
A reforma tributária deve mudar a forma como as empresas escolhem seus fornecedores. Com a chegada das próximas etapas de implementação do IBS e da CBS, fatores como regime tributário, aproveitamento de créditos e impacto financeiro da operação ganham espaço ao lado de preço, prazo e condições comerciais. A mudança pode alterar a comparação entre propostas e a avaliação do custo efetivo de cada contratação.
A transição para o novo sistema será gradual e seguirá até 2033. Em 2026, as empresas já estão adaptando processos, documentos e sistemas às novas regras, enquanto decisões relacionadas ao enquadramento tributário e à operação com fornecedores entram no planejamento para 2027. Para a área de procurement, o desafio é incorporar essas informações à análise de compras sem perder de vista os custos que já fazem parte dessa conta.
Preço, prazo de entrega, transporte, armazenagem, estoque e condições de pagamento já são considerados na composição do custo total de aquisição. Segundo o Instituto de Logística e Supply Chain (ILOS), os custos logísticos chegaram a 15,5% do PIB brasileiro em 2025, o equivalente a R$1,96 trilhão. Com a reforma, a tributação ganha peso nessa avaliação, principalmente pela relação entre impostos e créditos.
“Durante muito tempo, a decisão de compra esteve muito concentrada no preço e nas condições comerciais. Hoje, empresas mais maduras já olham para o custo total de aquisição, considerando logística, operação e outros fatores. A reforma acrescenta uma camada tributária a essa análise, principalmente pela forma como os créditos serão gerados e pelo impacto do regime fiscal de cada fornecedor”, afirma Mônica Granzo, CEO da Smarkets, supplytech brasileira especializada em compras B2B.
Segundo ela, o valor apresentado em uma proposta não conta toda a história. Com IBS e CBS, a empresa compradora terá de considerar o tratamento tributário da operação, o crédito que poderá ser aproveitado e as condições para que esse crédito seja reconhecido.
O regime tributário do fornecedor ganha importância nesse cálculo. Para empresas do Simples Nacional, por exemplo, 2026 trouxe uma decisão específica para quem se prepara para 2027: manter IBS e CBS dentro do regime ou optar pelo recolhimento desses tributos pelo regime regular, permanecendo no Simples para os demais impostos. A escolha pode produzir efeitos diferentes nas relações comerciais e no aproveitamento de créditos ao longo da cadeia.
Para a área de compras, a informação tributária do fornecedor tende a deixar de ficar restrita ao departamento fiscal. Ela pode entrar na comparação de propostas, na homologação de parceiros e na revisão da base de fornecedores. Preço, prazo e capacidade de entrega continuam importantes, mas a análise pode incluir ainda o enquadramento tributário, a documentação fiscal, a regularidade cadastral e a estrutura necessária para atender às exigências do novo sistema.
“A escolha de um fornecedor vai exigir uma análise mais completa. Não basta saber quanto ele cobra. Será necessário entender qual é o impacto daquela contratação depois dos créditos, dos tributos, da logística e das condições de pagamento. Isso pode mudar a ordem de preferência entre fornecedores que hoje parecem muito semelhantes”, explica Mônica.
Da mesma maneira, a discussão não termina no custo da mercadoria ou do serviço. A forma de recolhimento dos novos tributos pode afetar a operação financeira, a conciliação dos pagamentos e o caixa de empresas compradoras e fornecedoras.
É nesse contexto que o split payment ganha relevância. O mecanismo prevê a segregação do valor destinado aos tributos no momento da liquidação financeira da operação e faz parte da estrutura que está sendo preparada para o novo sistema. Em 2026, a Receita Federal e o Comitê Gestor do IBS avançaram na documentação técnica necessária para sua implementação.
Para procurement, a consequência é ampliar a análise das condições comerciais. Prazo de pagamento, impacto no caixa e estrutura financeira do fornecedor podem ter peso diferente quando considerados junto com a nova dinâmica tributária.
“A área também terá de olhar para o fornecedor sob a ótica do fluxo de caixa. A mudança na forma e no momento do recolhimento dos tributos pode afetar a dinâmica financeira de toda a cadeia. Isso precisa entrar na avaliação antes da contratação, principalmente em operações de maior volume ou em contratos de longo prazo”, afirma a especialista.
Contratos com vigência prolongada também exigem atenção. Durante a transição até 2033, empresas precisarão acompanhar mudanças nas regras e avaliar como elas podem afetar preços, condições comerciais e equilíbrio econômico dos acordos. A mudança chega aos sistemas que sustentam a operação de compras. ERPs, marketplaces, cadastros de fornecedores, pedidos e documentos fiscais terão de acompanhar os novos campos, leiautes e informações exigidos pelo IBS e pela CBS.
A adaptação dos documentos fiscais eletrônicos já tem cronograma definido para 2026 e 2027. Na prática, isso envolve não apenas as equipes fiscais, mas também tecnologia, compras, financeiro e áreas responsáveis pela cadeia de suprimentos. A qualidade dos dados ganha importância nesse processo. Informações sobre fornecedores, preços, tributos, condições comerciais e logística precisam estar disponíveis e integradas para que a empresa consiga comparar alternativas de maneira consistente.
“Quanto mais informações a empresa conseguir colocar na mesma análise, maior será a capacidade de entender o custo real de uma contratação. A reforma aumenta a quantidade de variáveis que precisam ser consideradas e, por isso, integração de dados e qualidade cadastral passam a ter um papel ainda maior na área de compras”, afirma Mônica.
A mudança tributária pode levar empresas a reavaliar parte de sua base de fornecedores. Diferenças de regime fiscal, localização, logística e aproveitamento de créditos podem alterar a conta de determinadas categorias e operações.
Na prática, uma empresa pode encontrar diferenças relevantes entre dois fornecedores com preços semelhantes quando considera o custo total da contratação. A análise pode envolver o regime tributário, a capacidade de geração e aproveitamento de créditos, o custo logístico, o prazo de pagamento e outros elementos da operação.
“A reforma tributária traz uma complexidade adicional para uma área que já vinha se tornando mais estratégica. A área de procurement deixa de olhar apenas para preço e passa a precisar considerar crédito, risco fiscal, fluxo de caixa e custo total de aquisição. Quanto mais cedo as empresas começarem a cruzar essas informações, mais estruturadas estarão para tomar decisões durante a transição”, ela conclui.


P U B L I C I D A D E
Mais notícias sobre esse tema




Av. Francisco Matarazzo, 404 Cj. 701/703 Água Branca - CEP 05001-000 São Paulo/SP
Telefone (11) 3662-4159
© Sobratema. A reprodução do conteúdo total ou parcial é autorizada, desde que citada a fonte. Política de privacidade