
P U B L I C I D A D E


P U B L I C I D A D E


CNT avalia impactos da Reforma Tributária no setor de transportes
Assessoria de Imprensa
24/09/2026 00h01
A implementação da Reforma Tributária ainda gera muitas dúvidas entre os transportadores.
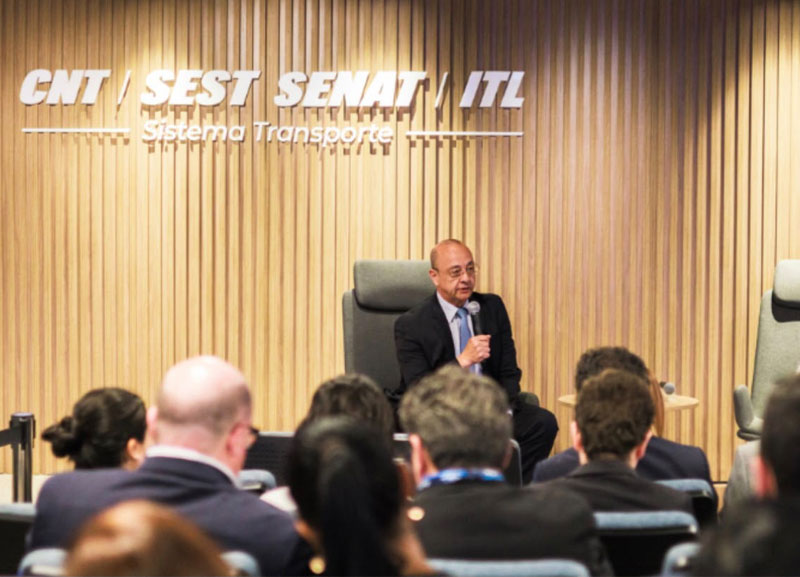
Para detalhar a nova mecânica, o Sistema Transporte realizou, na semana passada (16) a masterclass Reforma Tributária Aplicada ao Setor de Transporte, ministrada pela advogada tributarista Alessandra Brandão na sede da CNT, em Brasília (DF).
A sessão foi dividida em duas etapas. Na primeira, foram observadas especificidades do transporte de passageiros. Na segunda, a ênfase foi no segmento de cargas e no funcionamento do split payment.
O encontro marcou, ainda, o lançamento do curso EaD Reforma Tributária Aplicada ao Setor de Transporte.
...
A implementação da Reforma Tributária ainda gera muitas dúvidas entre os transportadores.
Para detalhar a nova mecânica, o Sistema Transporte realizou, na semana passada (16) a masterclass Reforma Tributária Aplicada ao Setor de Transporte, ministrada pela advogada tributarista Alessandra Brandão na sede da CNT, em Brasília (DF).
A sessão foi dividida em duas etapas. Na primeira, foram observadas especificidades do transporte de passageiros. Na segunda, a ênfase foi no segmento de cargas e no funcionamento do split payment.
O encontro marcou, ainda, o lançamento do curso EaD Reforma Tributária Aplicada ao Setor de Transporte.
A formação gratuita e ofertada pelo SEST SENAT está disponível a todas as empresas do setor.
“A Reforma Tributária é um tema debatido há duas décadas, embora tenha ocorrido uma aceleração nos últimos anos”, constatou o presidente do Sistema Transporte, Vander Costa, que fez questão de desmistificar alguns pontos e tranquilizar a plateia sobre institutos que estão sendo adotados de forma escalonada.
“Não vejo motivo de apreensão, até porque, hoje, o processo de apuração de tributos é muito mais automatizado do que era antigamente”, resumiu Vander Costa.
“O maior cuidado que nós, empresários, temos de ter é com o documento fiscal, para que ele esteja em conformidade com a legislação vigente”, comentou.
Alessandra Brandão lembrou que o novo ecossistema tributário divide o transporte de passageiros em três lógicas operacionais.
O primeiro grupo, que engloba o transporte urbano, semiurbano e metropolitano, contará com isenção tributária, porém sem direito a créditos.
O segundo grupo, composto pelo transporte intermunicipal e interestadual, tem regime diferenciado, com alíquota reduzida e manutenção dos créditos. O terceiro grupo corresponde ao serviço de fretamento, que pagará a alíquota cheia (estimada em 28%).
Uma das principais inovações diz respeito à competência para o recolhimento do IBS. O imposto sobre o transporte de passageiros será devido ao Estado e ao Município onde ocorre o embarque.
Portanto, o fato gerador da obrigação tributária passa a ocorrer no exato momento do início da prestação do serviço, e não na entrega, como ocorre no transporte de cargas.
“A tecnologia assume o papel central de consolidadora das obrigações fiscais por meio da ‘Apuração Assistida’”, disse a especialista.
“Nesse ambiente digital gerido pelo governo, cada Bilhete de Passagem Eletrônico (BP-e) emitido funcionará como uma memória de cálculo e confissão de dívida em tempo real”, alertou.
A apresentação foi complementada pela contadora e advogada tributarista Angélica Lopes, que vem representando o setor nas reuniões junto à Receita Federal.
“No transporte rodoviário de passageiros, o bilhete conta uma história que precisa terminar corretamente na apuração”, acentuou. “O novo sistema tributário exige mais do que emissão correta: exige integração, rastreabilidade e saldos explicáveis”, ressaltou.
Diferentemente do transporte de passageiros, o transporte de cargas foi enquadrado no regime regular, ficando sujeito à alíquota cheia. A justificativa é que o frete de carga atua como insumo no meio da cadeia produtiva, e não como consumo final.
Como contrapartida a essa tributação integral, o setor passa a ter direito à não cumulatividade plena, o que assegura o aproveitamento de créditos financeiros amplos sobre praticamente todos os gastos vinculados à sua atividade-fim, como combustíveis, pneus, manutenção, seguros e pedágios.
Como o fato gerador e a competência para a arrecadação do IBS ficaram vinculados ao local de entrega ou disponibilização da mercadoria ao destinatário, as transportadoras precisarão ser muito cuidadosas com o cadastro dos destinatários, observou a palestrante.
Diante das muitas nuances do mecanismo de creditamento, Alessandra Brandão insistiu: “Antes, as reformas tributárias eram próprias do departamento fiscal. Agora, não”, afirmou.
“O contador se torna coadjuvante nesse processo, que passa a exigir muito da gestão.
Mais do que nunca, vai ser preciso negociar com fornecedores e analisar compras e vendas, pois o split payment valerá, em um primeiro momento, para relações B2B”, observou a advogada tributarista.
Sobre o split payment, sistema de arrecadação que deverá ser disponibilizado apenas em 2027, o debate foi completado pela advogada Cristiane Coelho, presidente da Fin (Confederação Nacional das Instituições Financeiras).
Ela confirmou a prioridade dada pelas instituições financeiras ao chamado “modelo inteligente”, em que o tributo é informado a cada transação, sem consulta ao governo.
Como consequência, perdem espaço os modelos “simplificado” (alíquota pré-definida para todas as transações do fornecedor e sem consulta ao governo) e “superinteligente”, em que o tributo é informado a cada transação e pode ocorrer correção do governo.
Por fim, Cristiane esclareceu que a primeira fase do split payment será de adesão facultativa.


P U B L I C I D A D E
Mais notícias sobre esse tema
18 de novembro 2026

18 de novembro 2026

17 de novembro 2026


17 de novembro 2026


Av. Francisco Matarazzo, 404 Cj. 701/703 Água Branca - CEP 05001-000 São Paulo/SP
Telefone (11) 3662-4159
© Sobratema. A reprodução do conteúdo total ou parcial é autorizada, desde que citada a fonte. Política de privacidade